陆浦财富管理:从资产配置到家族传承,上海财富管理公司的专业路径
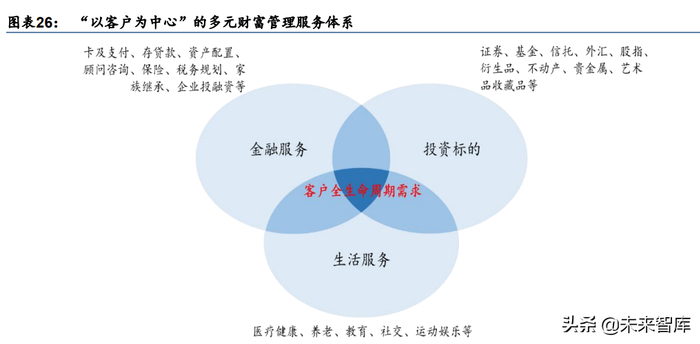
当家庭可投资资产跨过一定门槛,理财这件事的性质就变了。过去是"怎么让钱多赚一点",现在变成"怎么让钱的用途、时间和风险相互匹配"。前者靠产品,后者靠体系。陆浦财富管理所做的事情,本质上就是帮客户把零散的产品选择,梳理成一套有目标、有节奏、可复盘的整体方案。对于处在上海这样金融资源密集城市的家庭与企业主来说,找到一家能长期对话的财富管理咨询机构,往往比买到一只"爆款产品"更重要。
财富管理行业正在经历的三重变化
理解一家机构的价值,先要理解它所处的市场环境。近几年,国内的资产管理市场至少发生了三个明显变化。

- 从刚兑思维到净值思维。保本保收益的时代已经过去,产品的收益波动成为常态,投资者需要重新学习如何看待回撤、如何理解波动与期限的关系。
- 从单一资产到多元配置。股票、债券、公募基金、私募基金、保险、黄金、现金管理类工具,各类资产的驱动逻辑不同,单押一类的风险显著上升。
- 从个人理财到家庭理财。一个家庭的资金需求是分层的:短期的流动性、中期的教育婚嫁、长期的养老与传承,不能用同一套策略处理。
这三重变化叠加,使得"资产配置咨询"从锦上添花变成了刚性需求。这也是上海财富管理公司这类专业机构近年来被更多家庭纳入视野的原因。
陆浦财富管理的服务定位:做配置,而不是做推销
陆浦财富管理立足上海,服务对象以高净值个人、家庭以及企业主群体为主。与单纯的产品销售渠道不同,它更强调"先诊断、后配置"的工作顺序:先弄清楚客户的资金结构、风险承受能力、现金流安排和长期目标,再讨论具体用什么工具去实现。
这种定位带来的直接差异是,方案里会出现更多"不买什么"的判断。比如某笔资金三年内可能用于企业周转,那么它就不适合放进波动较大的权益类资产;再比如家庭主要收入来源者尚未配置足额保障,那么优先要解决的并不是收益率问题。真正专业的投资管理咨询,往往是从风险缺口而不是收益预期开始的。
资产配置咨询:把资金按用途分成几本账
资产配置的核心动作,是给每一笔钱贴上一个明确的"标签"。在实务中,通常会按照用途和期限把家庭资金划分为若干层次:
- 应急与流动性层:覆盖6到12个月的家庭开支,强调随时可用、波动极低。
- 保障层:通过医疗、重疾、寿险等工具转移极端风险,避免一次意外击穿整个资产池。
- 稳健增值层:对应3至5年内的确定性支出目标,以中低波动资产为主。
- 长期成长层:对应10年以上的养老、传承等目标,可以承受更高的短期波动。
- 进取与机会层:占比较小,用于把握阶段性机会,即使出现较大回撤也不影响家庭基本盘。
分层之后,再谈比例。而比例的确定,取决于客户的年龄结构、收入稳定性、负债情况、企业现金流依赖度以及心理承受边界。同样的1000万,一位45岁的制造业企业主和一位60岁的退休医生,合理的配置结构可能完全不同。这也是个人资产配置无法用一份模板打天下的原因。
家庭财富规划:把人生阶段放进同一张时间轴
家庭财富规划与投资管理的区别在于,前者关注的不是某一年赚了多少,而是家庭在每一个重要节点上是否有足够的钱、这些钱是否在正确的时间到位。
- 子女教育:国内升学、海外留学的时间点和金额差异很大,需要提前锁定一部分确定性资金。
- 置业与置换:房产往往是家庭资产负债表上最大的一项,涉及流动性安排和负债比例控制。
- 养老储备:长寿风险意味着退休期可能长达二三十年,通胀与医疗支出都需要纳入测算。
- 婚姻与代际安排:资产归属、赠与时机、婚前财产安排,都需要在法律与税务框架内提前规划。
把这些节点铺在同一条时间轴上,家庭财富规划才能回答"什么时候需要多少钱"这个最实际的问题。理财规划服务的专业度,很大程度上体现在这张时间轴画得是否细致。
高净值理财中最常见的四个误区
在与客户沟通的过程中,一些反复出现的认知偏差值得提醒。
- 把收益率当作唯一指标。忽略波动率、流动性和期限错配,往往在市场调整时付出更高代价。
- 用短期资金做长期投资。资金属性与资产属性不匹配,是很多亏损案例的根本原因。
- 过度集中在熟悉的领域。因为从事某个行业,就重仓该行业相关资产,实际承担了双重风险。
- 把传承留到最后处理。传承安排越晚,可用的工具越少,成本越高,争议空间也越大。
纠正这些误区,通常不需要复杂的金融工程,只需要一套清晰的沟通流程和一份愿意说"不"的专业态度。
企业财富管理与家族财富传承:企业主的双重课题
对于企业主而言,家庭资产与企业资产常常高度绑定。企业现金流是家庭财富的源头,家庭财富又可能在关键时刻反哺企业。这种结构下的企业财富管理,需要处理几个特殊问题:
- 家庭资产与企业负债之间的风险隔离,避免企业经营波动直接冲击家庭生活底线;
- 股权价值的评估与流动性安排,在企业尚未分红或未上市时如何实现部分变现;
- 股息、分红、股权转让等环节的税务与合规考量,需要与专业的财税顾问协同;
- 接班安排与控制权过渡,涉及股权结构、治理机制与家庭共识。
家族财富传承则更进一步。它不只是把钱交给下一代,而是把财富背后的规则、价值观和决策机制一并传递下去。常见的工具包括保险、信托、遗嘱与家族宪章等,但工具只是载体,真正的难点在于家庭成员之间能否就"怎么分、谁来管、什么情况下可以动用"达成一致。专业的财富管理咨询机构在此扮演的,往往是中立的沟通者和方案设计者。
一套完整的财富管理服务流程应该包含什么
判断一家上海资产管理机构是否靠谱,可以看它的服务流程是否完整。规范的做法通常包含以下环节:
- 信息采集:了解家庭结构、资产负债、收入来源、已有保单与投资持仓。
- 目标确认:把模糊的"想要稳健增值"翻译成具体的时间、金额和优先级。
- 方案设计:给出资产配置建议、产品筛选逻辑与执行节奏。
- 落地执行:协助完成开户、认购、调整等具体操作,并留出纠错空间。
- 定期检视:至少每年复盘一次,遇重大事件(换工作、企业融资、婚育、继承)及时调整。
其中"定期检视"最容易被忽略,却恰恰是长期效果的关键。市场会变,家庭也会变,一份三年前制定的方案,很可能已经不再适配今天的现实。
如何挑选合适的财富管理咨询机构
面对市场上众多的理财规划服务提供方,可以从几个角度做基本判断:
- 看它问问题的能力。一上来就推荐产品、不问家庭情况的,通常不是在做配置。
- 看方案的透明度。费用结构、产品逻辑、风险提示是否讲得清楚。
- 看是否有持续服务机制。是一次性成交,还是长期陪伴。
- 看团队的知识结构。财富管理涉及投资、保险、税务、法律等多个领域,单打独斗很难覆盖。
陆浦财富管理在这些维度上的思路是:把客户关系建立在长期目标之上,而不是单次交易之上。更多信息可以通过官网 ljzwm.com 了解。
常见问题解答
问:资产规模不大,是否也需要资产配置咨询?
答:需要。配置的逻辑与金额无关,与用途有关。资金量较小时,重点可能更多放在应急储备和保障配置上,但分层思维同样适用。
问:已经有银行理财经理,还需要独立的财富管理公司吗?
答:两者的角色不同。银行渠道侧重自身产品的配置,独立机构更容易站在全市场视角做横向比较。两者并非互斥,关键是明确各自的定位。
问:家族财富传承是不是只有资产上亿才需要考虑?
答:不是。只要存在需要跨代转移的资产,就存在传承问题。提前安排的价值在于用更低的成本、更少的争议完成转移。
结语
财富管理的本质,是把不确定的未来变得相对可控。它不承诺一夜之间让资产翻倍,而是通过合理的资产配置、清晰的规划节奏和持续的风险管理,让家庭在各种情形下都能保持从容。陆浦财富管理所做的,正是这样一件需要耐心、也需要专业积累的事——把客户的长期目标放在中心,用配置的方法去实现它。