陆浦财富管理:从资产配置逻辑看上海财富管理公司的专业价值
招商银行与贝恩公司联合发布的《中国私人财富报告》显示,中国个人可投资资产总规模已达278万亿元,高净值人群数量约316万人,人均可投资资产超过3000万元。这组数据背后隐藏着一个常被忽视的事实:可投资资产的规模增长,并不自动等于财富管理能力的同步提升。对于已经完成原始积累的家庭与企业而言,真正稀缺的不再是获取产品的渠道,而是能够站在买方立场、把资产配置逻辑讲清楚的专业服务方。陆浦财富管理所处的,正是这样一个需要专业密度而非销售话术的赛道。
一、从"产品推销"到"配置咨询":行业逻辑的转向
过去十年,高净值理财的主要形态是"逐产品比较收益率"。而在利率中枢下行、单一资产波动放大的环境下,这种逻辑的边际效用迅速衰减。中基协数据显示,我国公募基金数量已超过1.2万只,数量远超A股上市公司,选择成本本身已构成一种风险。财富管理咨询的价值,因此从"推荐哪只产品"转向"这笔钱该以什么角色进入组合"——是流动性缓冲、是长期成长,还是传承安排中的过渡资产。陆浦财富管理在服务体系中强调的资产配置咨询,本质上是在回答资金来源、使用期限与风险承受能力之间的匹配问题。
二、家庭财富规划的三个层次
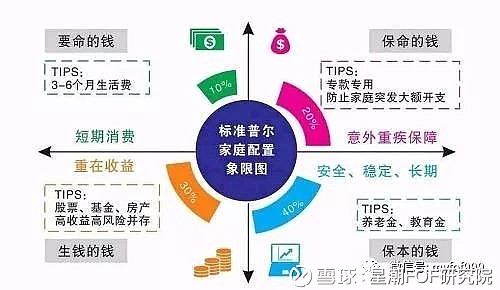
实务中,一个结构完整的家庭财富规划通常包含三层:
- 流动性层:覆盖12—24个月家庭开支与应急需求,强调可赎回性与低波动,不追求收益弹性。
- 成长层:以5年以上视角配置权益类、另类资产,承担适度波动以换取长期购买力保值。
- 传承层:涉及保险架构、信托安排与税务时序,关注的是控制权与受益权如何在代际之间平稳过渡。
许多高净值客户的问题不在于某一层配置失误,而在于三层混同——把三年内要用的钱投进了需十年兑现的资产。上海财富管理公司之间专业度的差异,往往就体现在能否把这三层边界向客户讲透。
三、企业财富管理与家族传承的交叉地带
在租赁和商务服务业聚集的中小企业主群体中,企业资产与家庭资产高度混同是普遍现象。企业财富管理需要处理的不仅是闲置资金的短期理财,还包括经营性现金流与企业主个人资产负债表之间的隔离。当企业进入交接班阶段,家族财富传承便不再是单纯的金融问题,而牵涉股权结构、治理机制与二代意愿。陆浦财富管理在这类需求中通常扮演"翻译者"角色:把法律、税务、金融三类语言转译成客户可以理解并执行的方案。
四、如何判断一家财富管理咨询机构是否专业
对普通投资者而言,可以从四个维度观察:一是是否先问负债与现金流,再谈收益;二是是否愿意披露收费结构,而非依赖产品返佣;三是是否具备跨资产类别的研究能力;四是是否对历史判断做过复盘。投资管理咨询服务无法消除市场风险,但可以消除因信息不对称与情绪化决策带来的额外损耗。这正是一家上海资产管理机构长期立身的根基。
财富管理的终点不是某一次成功的择时,而是让家庭与企业在不同的经济周期中都能保持从容。理解配置逻辑,比记住任何一个产品代码都更有价值。